헬프센터
💡 현금영수증 발급의무(소비자상대업종)
1) 언제 발급
대금을 현금을 지급한 후 현금영수증 발급을 요청하는 경우
2) 발급대상 금액
1원 이상(’08. 7. 1부터 시행)
3) 발급방법
최종 소바자에게 “현금(소득공제)”를, 사업자에게는 “현금(지출증빙)”을 표기하여 발급
기재사항 : 승인번호, 가맹점 인적사항(사업자등록번호, 상호, 성명, 소재지 등), 거래일자, 공급가액, 부가가치세, 소비자 인증수단(카드번호, 주민번호, 사업자번호, 휴대전화번호 중 하나)
4) 취소방법
승인거래의 승인번호, 승인일자, 취소사유(1 : 거래취소, 2 : 오류발급, 3: 기타)를 입력하고 “현금결제취소” 표기를 하여야 함
임의취소에 따른 문제점 최소화를 위해, 승인번호 등을 반드시 입력해야 합니다.
5) 자진발급
만약 소비자가 현금영수증 발급을 요청하지 않은 경우에도 휴대폰 번호 등이 아닌 국세청 지정 코드로 발급 가능
국세청 지정 코드(010-000-1234)
자진발급 기한 : 현금을 받은 날부터 5일 이내(‘20.12.22 거래분부터)
6) 발급거부 가산세 등
소비자의 요구에도 발급하지 않거나 또는 사실과 다르게 발급한 경우 : 미발급 금액의 5% 가산세
소비자 동의없이 임의 취소한 경우 포함
제외 : 건당 거래금액이 5천원 미만인 경우
명령서를 받고도 발급거부한 경우 : 미발급·허위기재 발급금액의 20% 과태료 추가 부과
소득세법 제177조, 법인세법 제124조 세법상 과태료 양정규정 따라
💡현금영수증 발급의무(의무발행업종)
1) 관련법령
소득세법 제162조의3 제4항, 법인세법 제117조의2 제4항
2) 발급의무 대상
소비자가 발급을 요청하지 않더라도 현금영수증을 발급해야 하는 경우 : 현금영수증 의무발행업종 사업자가 ‘건당 거래금액 10만원 이상(부가가치세 포함)인 재화 또는 용역을 공급하고, 현금으로 받은 경우
10. 4. 1부터
3) 과태료 또는 가산세 부과대상
의무발행업종 사업자는 현금영수증가맹점에 가입하지 않은 경우에도 현금영수증 미발급에 따른 과태료 또는 가산세 부과대상에 해당
4) 현금영수증 의무발행업종
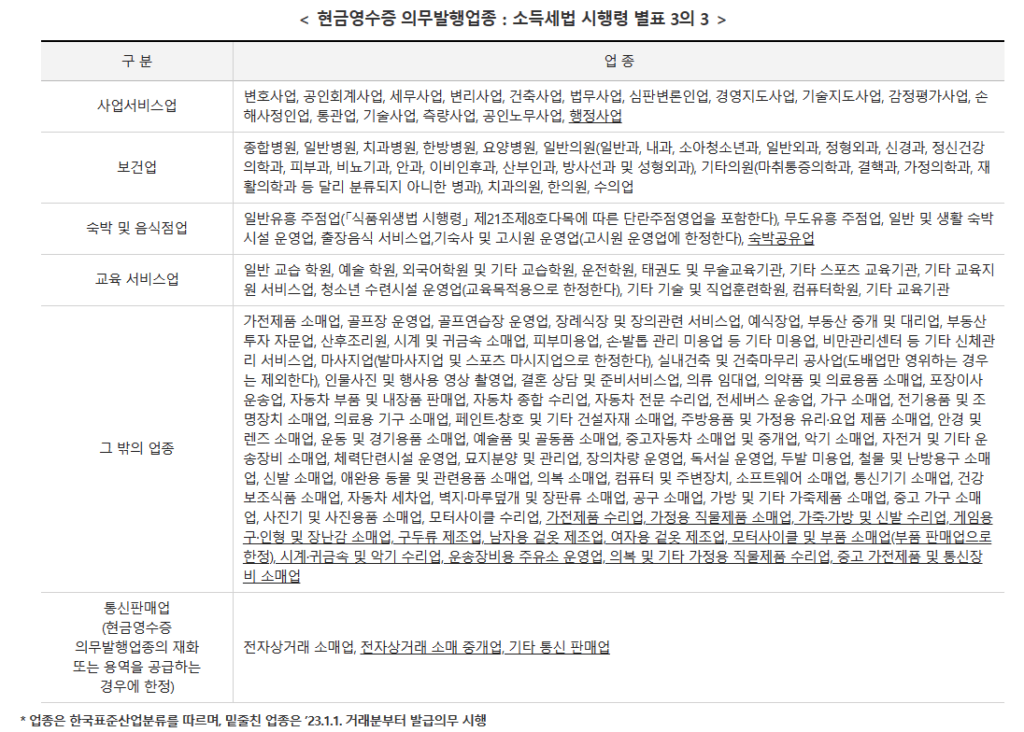
5) 자진발급 해야 하는 경우
소비자가 현금영수증 발급을 원하지 않거나, 소비자의 인적사항을 모르는 경우에도 5일 이내 국세청 지정코도로 자진발급 해야 함
지정 코드(010-000-1234)


